
Az alábbiakban összefoglaltuk a legfontosabb adózási és járulékfizetési változásokat, amelyek a 2026-os évet érintik. Kérem, tekintse át a részleteket, különös tekintettel a családi kedvezményekre, az adminisztrációs könnyítésekre és az új adóterhekre.
1. SZJA-kedvezmények és Családtámogatás
30 év alatti anyák kedvezménye
A szabályozás pontosítása szerint 30 év alatti anyának az a nő számít, aki az adóévet megelőző év december 31-ét követően tölti be a 30. életévét. A kedvezmény vér szerinti, örökbefogadott gyermek vagy magzat után jár, amennyiben az anya jogosult a családi kedvezményre.
A jogosultság feltételei
A kedvezményt nem mindenki veheti igénybe, két fő feltételnek kell együttesen megfelelni:
-
Életkor: Az édesanya 2025. december 31. után tölti be a 30. életévét (tehát 2026-ban vagy azután lesz 30 éves).
-
Családi állapot: Jogosultnak kell lennie a családi kedvezményre (vér szerinti vagy örökbefogadott gyermek után), vagy várandósnak kell lennie (a várandósság 91. napjától).
A két legfontosabb változás 2026-tól
A szöveg két ponton jelöl meg drasztikus javulást a korábbi szabályokhoz képest, amelyek jelentősen növelhetik a fiatal édesanyák nettó keresetét:
1. A jövedelemkorlát eltörlése
-
Korábban: Az adómentesség csak a KSH által közzétett bruttó átlagkereset mértékéig járt. Az e feletti jövedelemrész után adózni kellett.
-
Most (2026. jan. 1-től): A kedvezmény a teljes jövedelemre vonatkozik. Nincs felső korlát, így a magasabb keresetű édesanyák a teljes bruttó bérük után mentesülnek a 15%-os SZJA megfizetése alól.
2. A gyermek születési időpontjának kiterjesztése
-
Korábban: Csak akkor járt a kedvezmény, ha a gyermek a jogosultság időszaka alatt (vagy egy bizonyos dátum után) született.
-
Most (2026. jan. 1-től): A kedvezmény a 2023 előtt született gyermekek után is igénybe vehető. Ez azt jelenti, hogy ha egy 28 éves anyukának van egy 5 éves gyermeke, ő mostantól (vagy 2026-tól) szintén jogosulttá válik az adómentességre, amíg be nem tölti a 30-at.
Meddig érvényesíthető a kedvezmény?
A kedvezmény határozott ideig jár:
-
Annak az évnek az utolsó napjáig, amelyben az édesanya betölti a 30. életévét.
Fontos megjegyzés: Mivel ez személyi jövedelemadó-kedvezmény (SZJA), a járulékokat (TB járulék) továbbra is meg kell fizetni, de a bruttó bér 15%-a, amit eddig adóként vontak le, mostantól az édesanyánál marad.
Kétgyermekes anyák adómentessége
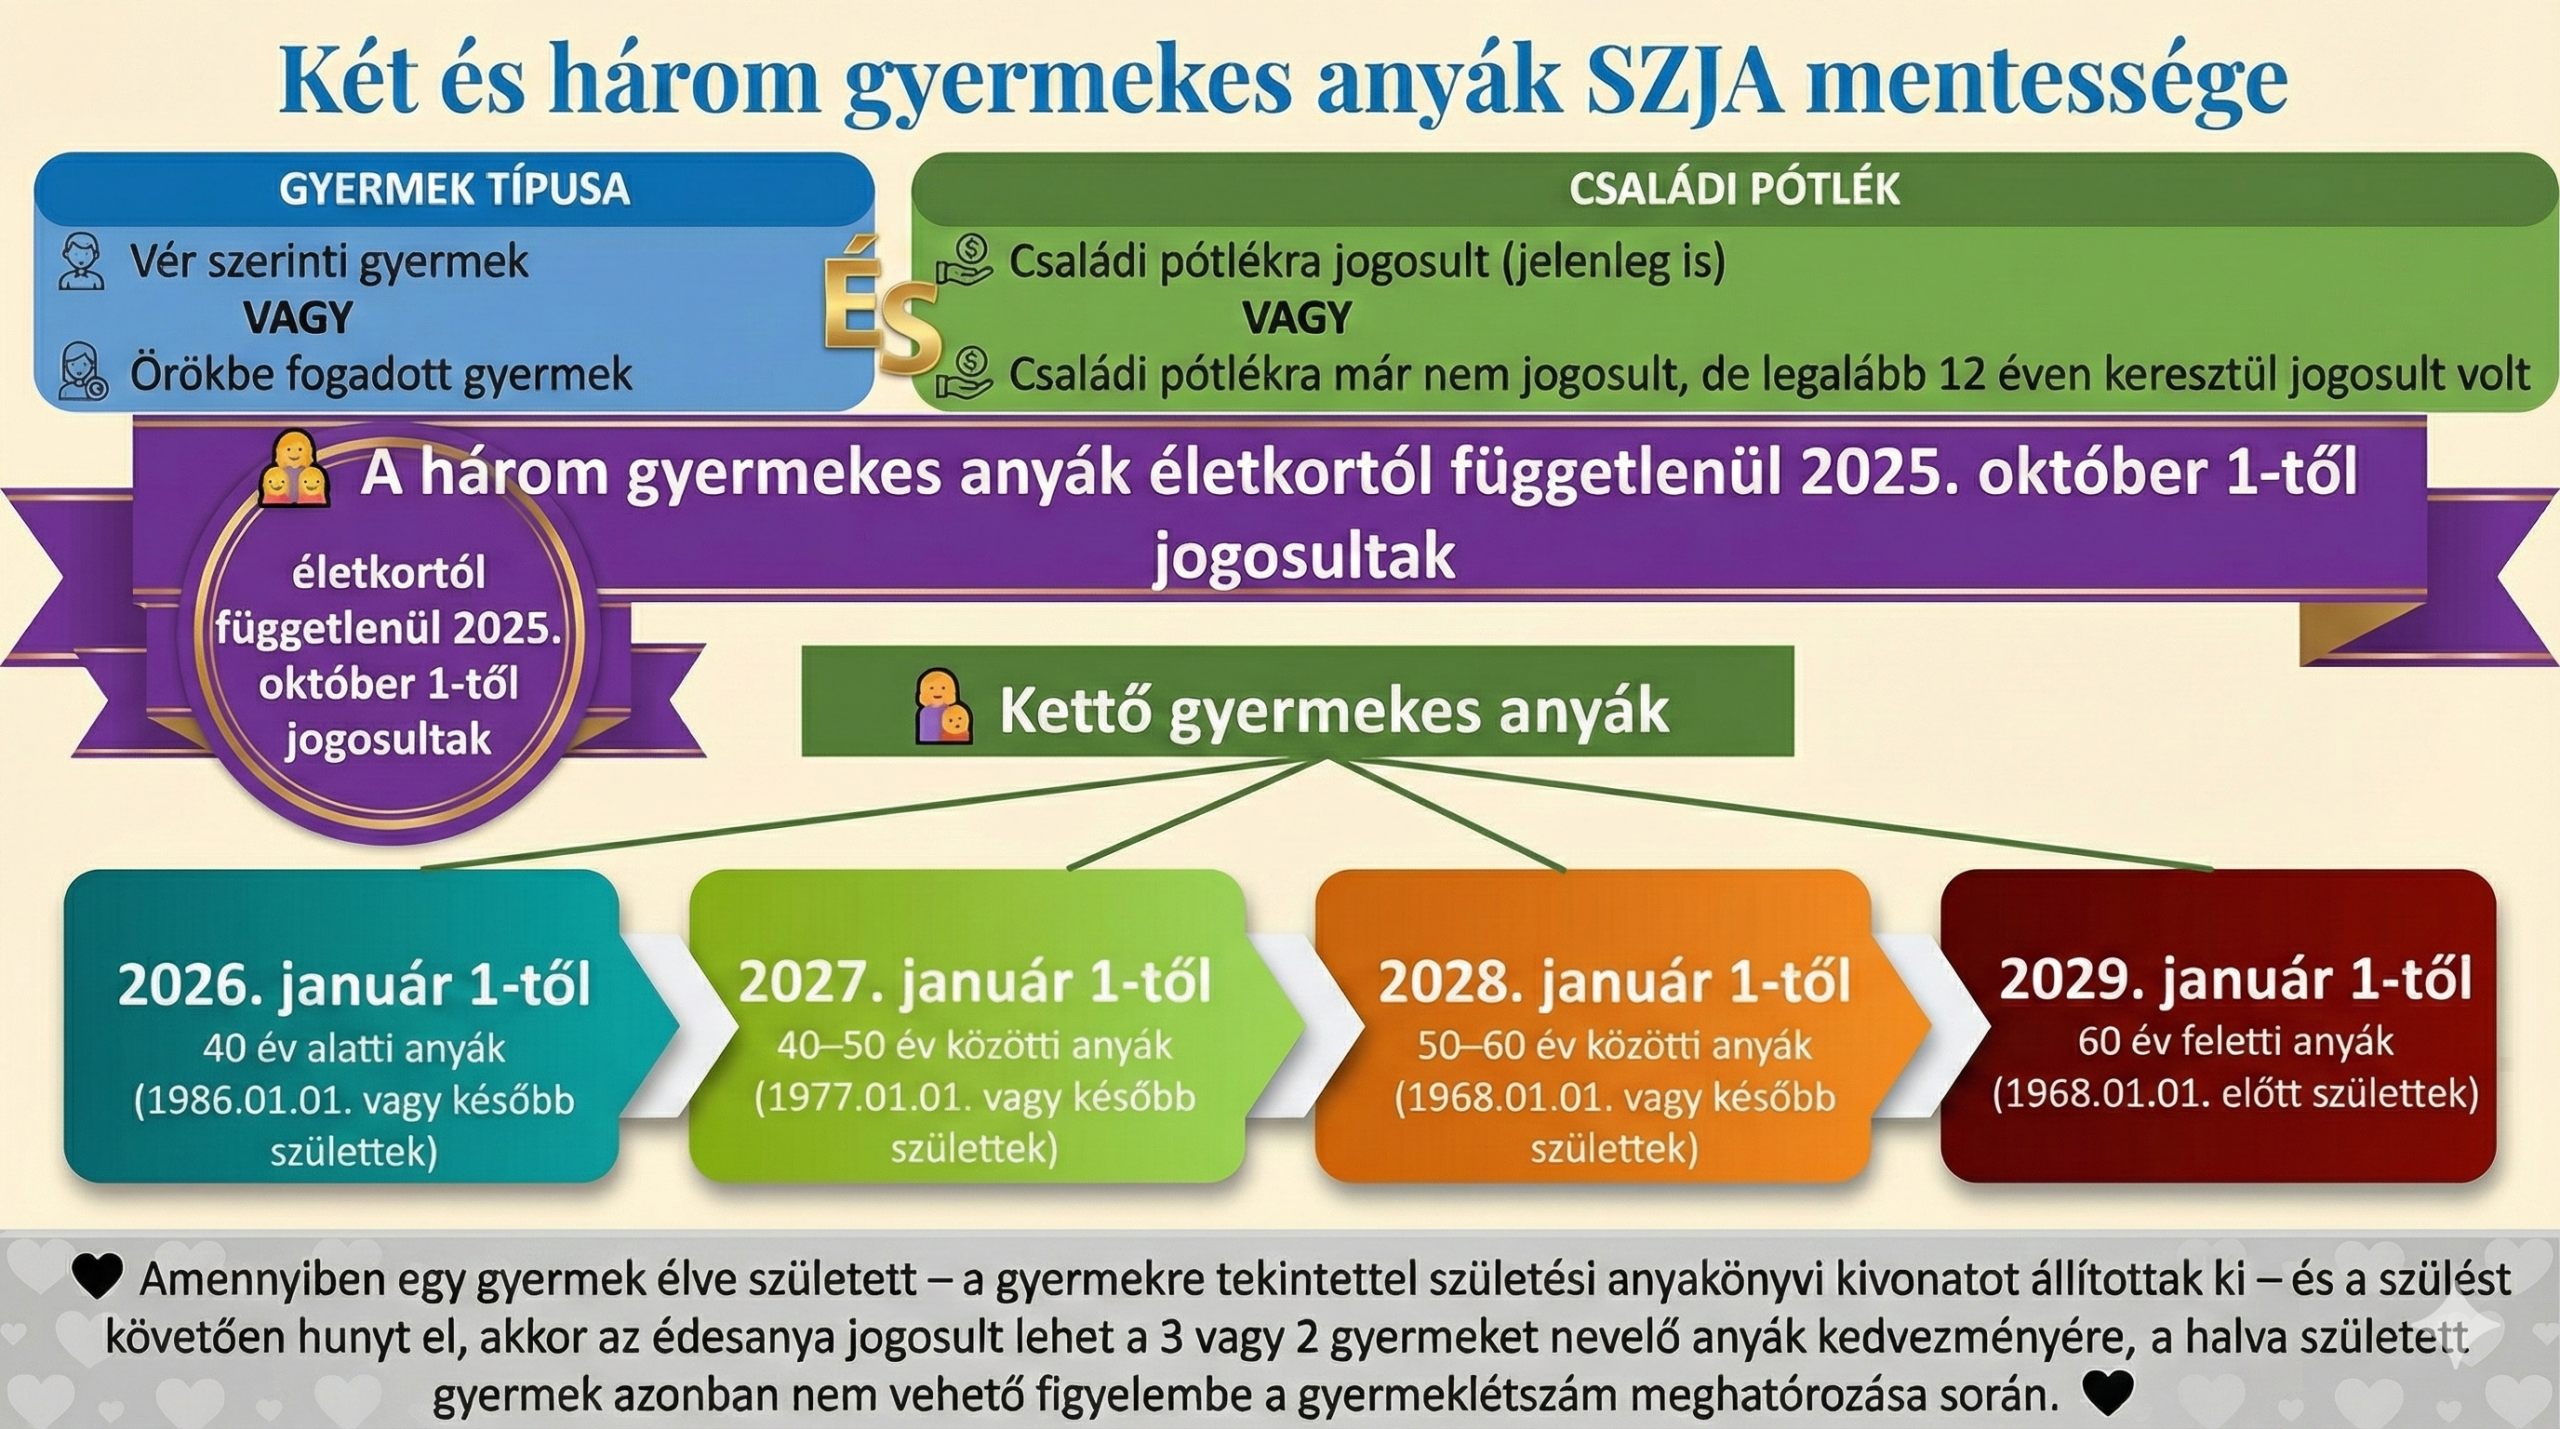
A kedvezmény fokozatosan kerül kiterjesztésre a két gyermeket nevelő édesanyákra. Az életkor vizsgálatakor az év eleji állapot már nem kizáró ok. A mentesség ütemezése:
- 2026-tól: 40 év alatti anyák,
- 2027-től: 50 év alatti anyák,
- 2028-tól: 60 év alatti anyák,
- 2029-től: Életkortól függetlenül minden kétgyermekes anya munkajövedelme SZJA-mentes lesz.
Három gyermekes anyák kedvezménye
2025 október 1-jétől a három gyermekes anyák teljes munkajövedelme mentesül az SZJA alól.

A családi adókedvezmény duplázódása
Január 1-től a gyermekek után járó kedvezmény mértéke a kétszeresére nő. Ez jelentős nettó bér növekedést eredményez a családoknál, miközben a munkáltatói bérköltség változatlan marad.
Kedvezmények mértéke:
| Gyermekek száma | Kedvezmény alapja (Ft/hó) | SZJA-megtakarítás (nettó) |
| 1 gyermek | 133 340 Ft | 20 000 Ft/hó |
| 2 gyermek | 266 660 Ft / gyermek | 40 000 Ft/gyermek/hó |
| 3+ gyermek | 440 000 Ft / gyermek | 66 000 Ft/gyermek/hó |
2026. január 1-jétől a 40 év alatti kétgyermekes anyák is SZJA-mentességet kapnak.
A mentesség a jövőt illetően az alábbi korosztályokra terjed ki:
-
2027-től a 40–50 év közöttiek,
-
2028-tól az 50–60 év közöttiek,
-
2029-től pedig a 60 év felettiek lépnek be az adómentességbe
Egyéb SZJA-t érintő változások
- Kriptovaluta: 2025-től kedvezőbbé válik az adókiegyenlítés. Bármely korábbi év vesztesége szembeállítható a tárgyévi nyereséggel (korábban csak a 2 éven belüli veszteség számított). Korlát: A levont veszteség nem haladhatja meg a tárgyév és az megelőző 2 év nyereségének összegét. Pontos nyilvántartás kötelező!
2. Általános Forgalmi Adó (ÁFA)
- Szarvasmarha hús: 2026. január 1-től 5%-os áfakulcs alá kerül a háziasított szarvasmarha húsa, belsősége (friss, hűtött, fagyasztott).
- Alanyi Adómentesség (AAM): A választási értékhatár lépcsőzetesen emelkedik, segítve a kisvállalkozásokat:
- 2026: 20 millió Ft
- 2027: 22 millió Ft
- 2028: 24 millió Ft
3. Társasági Adó (TAO)
Előlegfizetési szabályok szigorodása
Ha az előző évi fizetendő adó meghaladta a 20 millió Ft-ot (korábban 5 millió Ft volt a határ), a cégnek havonta kell adóelőleget fizetnie.
- Negyedéves fizetés esetén a Q4 előleg határideje előrehozására kerül: december 20-ra.
- Figyelem: Ez komoly cash-flow tervezést igényel!
- Új cégek: Alapítás évében nincs előleg. A második évtől az adóhatóság becsült adó alapján írja elő, amire sokszor nem készülnek fel a vállalkozások (pl. évi 3,2M Ft adó esetén negyedévente 800E Ft fizetendő).
Adókedvezmények
- K+F: Szigorítás a külső (egyetemi, állami) kutatásoknál: alapkutatás 100%, alkalmazott kutatás 50%, kísérleti fejlesztés 25% számolható el.
- Fejlesztési kedvezmény: Már 5 év után (korábban 6 év) ki lehet lépni a kedvezményből.
- Mértéke: az elszámolható költség maximum 70%-a, de legfeljebb 30 millió euró.
- Minimum beruházás: 100 millió Ft.
- Időtartam: Üzembe helyezés éve + 5 év.
- Kizáró ok: A „szennyező fizet” elve alapján a károkozó nem veheti igénybe.
4. Kisvállalati Adó (KIVA)
Jelentősen tágul a KIVA-t választók köre:
- Belépési korlát: 50 fő helyett 100 fő, mérlegfőösszeg/bevétel 3 Mrd helyett 6 Mrd Ft.
- Kilépési (bennmaradási) korlát: 100 fő helyett 200 fő, bevételi határ 6 Mrd helyett 12 Mrd Ft.
- Adóalap: Megszűnik a bérekre vonatkozó 112,5%-os szorzó, az alap a minimálbér 100%-a lesz.
5. Kiskereskedelmi Adó
A sávhatárok emelésével kedvezőbbé vált a rendszer. A 2026-ban érvényes sávok és kulcsok:
- 0 – 1 Mrd Ft: 0% (adómentes)
- 1 Mrd – 50 Mrd Ft: 0,15%
- 50 Mrd – 150 Mrd Ft: 1%
- 150 Mrd Ft felett: 4,5%
6. Reklámadó – Újra fizetendő!
A felfüggesztés véget ér: 2026. július 1-től a reklámadó visszatér. A 0%-os kulcs csak 2026. június 30-ig érvényes.
- Adó mértéke: Az éves nettó reklámbevétel 100 millió Ft feletti részére 7,5%.
- Érintettek: Mindenki, aki ellenérték fejében reklámot tesz közzé (TV, rádió, sajtó, online portálok, influencerek, közösségi média, plakátcégek).
- Megrendelői felelősség: Ha a közzétevő nem nyilatkozik az adófizetésről, a megrendelő válhat adóalannyá (havi 2,5M Ft felett 5% adó).
- Előlegfizetés: 2025-ös bevételek alapján, az éves várható adó 50%-át kell befizetni július 20-ig vagy október 20-ig.
7. Egyéni Vállalkozók
- Negyedéves bevallás: A havi bevallási kötelezettség megszűnik, helyette egységesen negyedévente kell adatot szolgáltatni (évi 12 helyett 4 alkalom).
- Járulékalap csökkenés: Megszűnik a SZOCHO-alap 112,5%-os szorzója. A minimum alap a sima minimálbér 100%-a lesz.
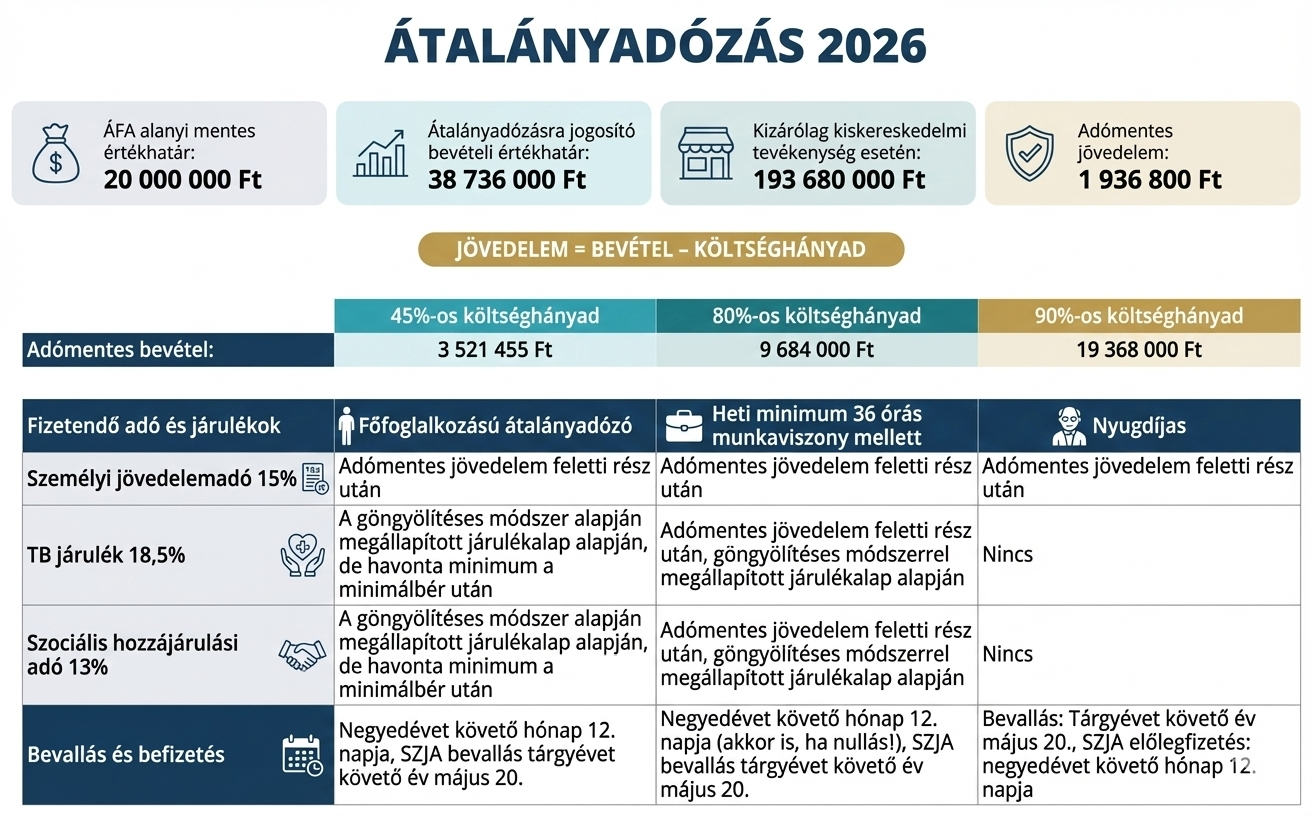
- Átalányadózók költséghányada:
- 2026-tól: 45% (a korábbi 40% helyett),
- 2027-től: 50%.
Ez közvetlenül csökkenti az adóalapot és a fizetendő terheket.

8. Társadalombiztosítás és szociális hozzájárulási adó
- Egészségügyi szolgáltatási járulék: 2026. január 1-től havi 12 300 Ft (napi 410 Ft).
- TB-kiskönyv megszűnése: A papíralapú igazolvány 2026 januárjától megszűnik. A munkáltató visszaadja a dolgozónak, akinek a nyugdíjkorhatár után még 5 évig meg kell őriznie. A nyilvántartás teljesen elektronikussá válik (NEAK felület).
- Tartós Megbízási Jogviszony: Új kategória 2026-tól. A foglalkoztató döntése alapján „tartósnak” minősíthető a megbízás, ami automatikusan biztosítotti jogviszonyt eredményez. Járulékfizetési alap: legalább a minimálbér 30%-a.
- Járulékalap egységesítés: A TB-járulék és a SZOCHO minimum alapja egységesen a minimálbér 100%-a lesz (a 112,5% eltörlésre kerül). Ez minden minimálbéres foglalkoztatásnál és vállalkozónál csökkenti a terheket.
- Szochoköteles a gyermekei után adókedvezményben részesülő nyugdíjas anya, ha a kedvezményalapja meghaladja az éves átlagkereset négyszeresét.
9. Komplex Jogviszony Nyilvántartás (KJNY)
- október 1-től indul az állam új, központi rendszere, amely egyetlen adatbázisban egyesíti az összes foglalkoztatási formát.
- Mit tartalmaz? Munkaviszony, vállalkozás, megbízás, álláskeresési ellátás, TB-jogosultság.
- Cél: A „szürkezóna” felszámolása, a párhuzamos jogviszonyok átláthatósága.
- Veszély: A rendszer azonnal látja a hibákat és az átfedéseket. A megbízási szerződések fokozott ellenőrzésére lehet számítani.
- Teendő: Érdemes felülvizsgálni a jelenlegi szerződéseket és felkészíteni a bérszámfejtést az új adatszolgáltatási rendre.