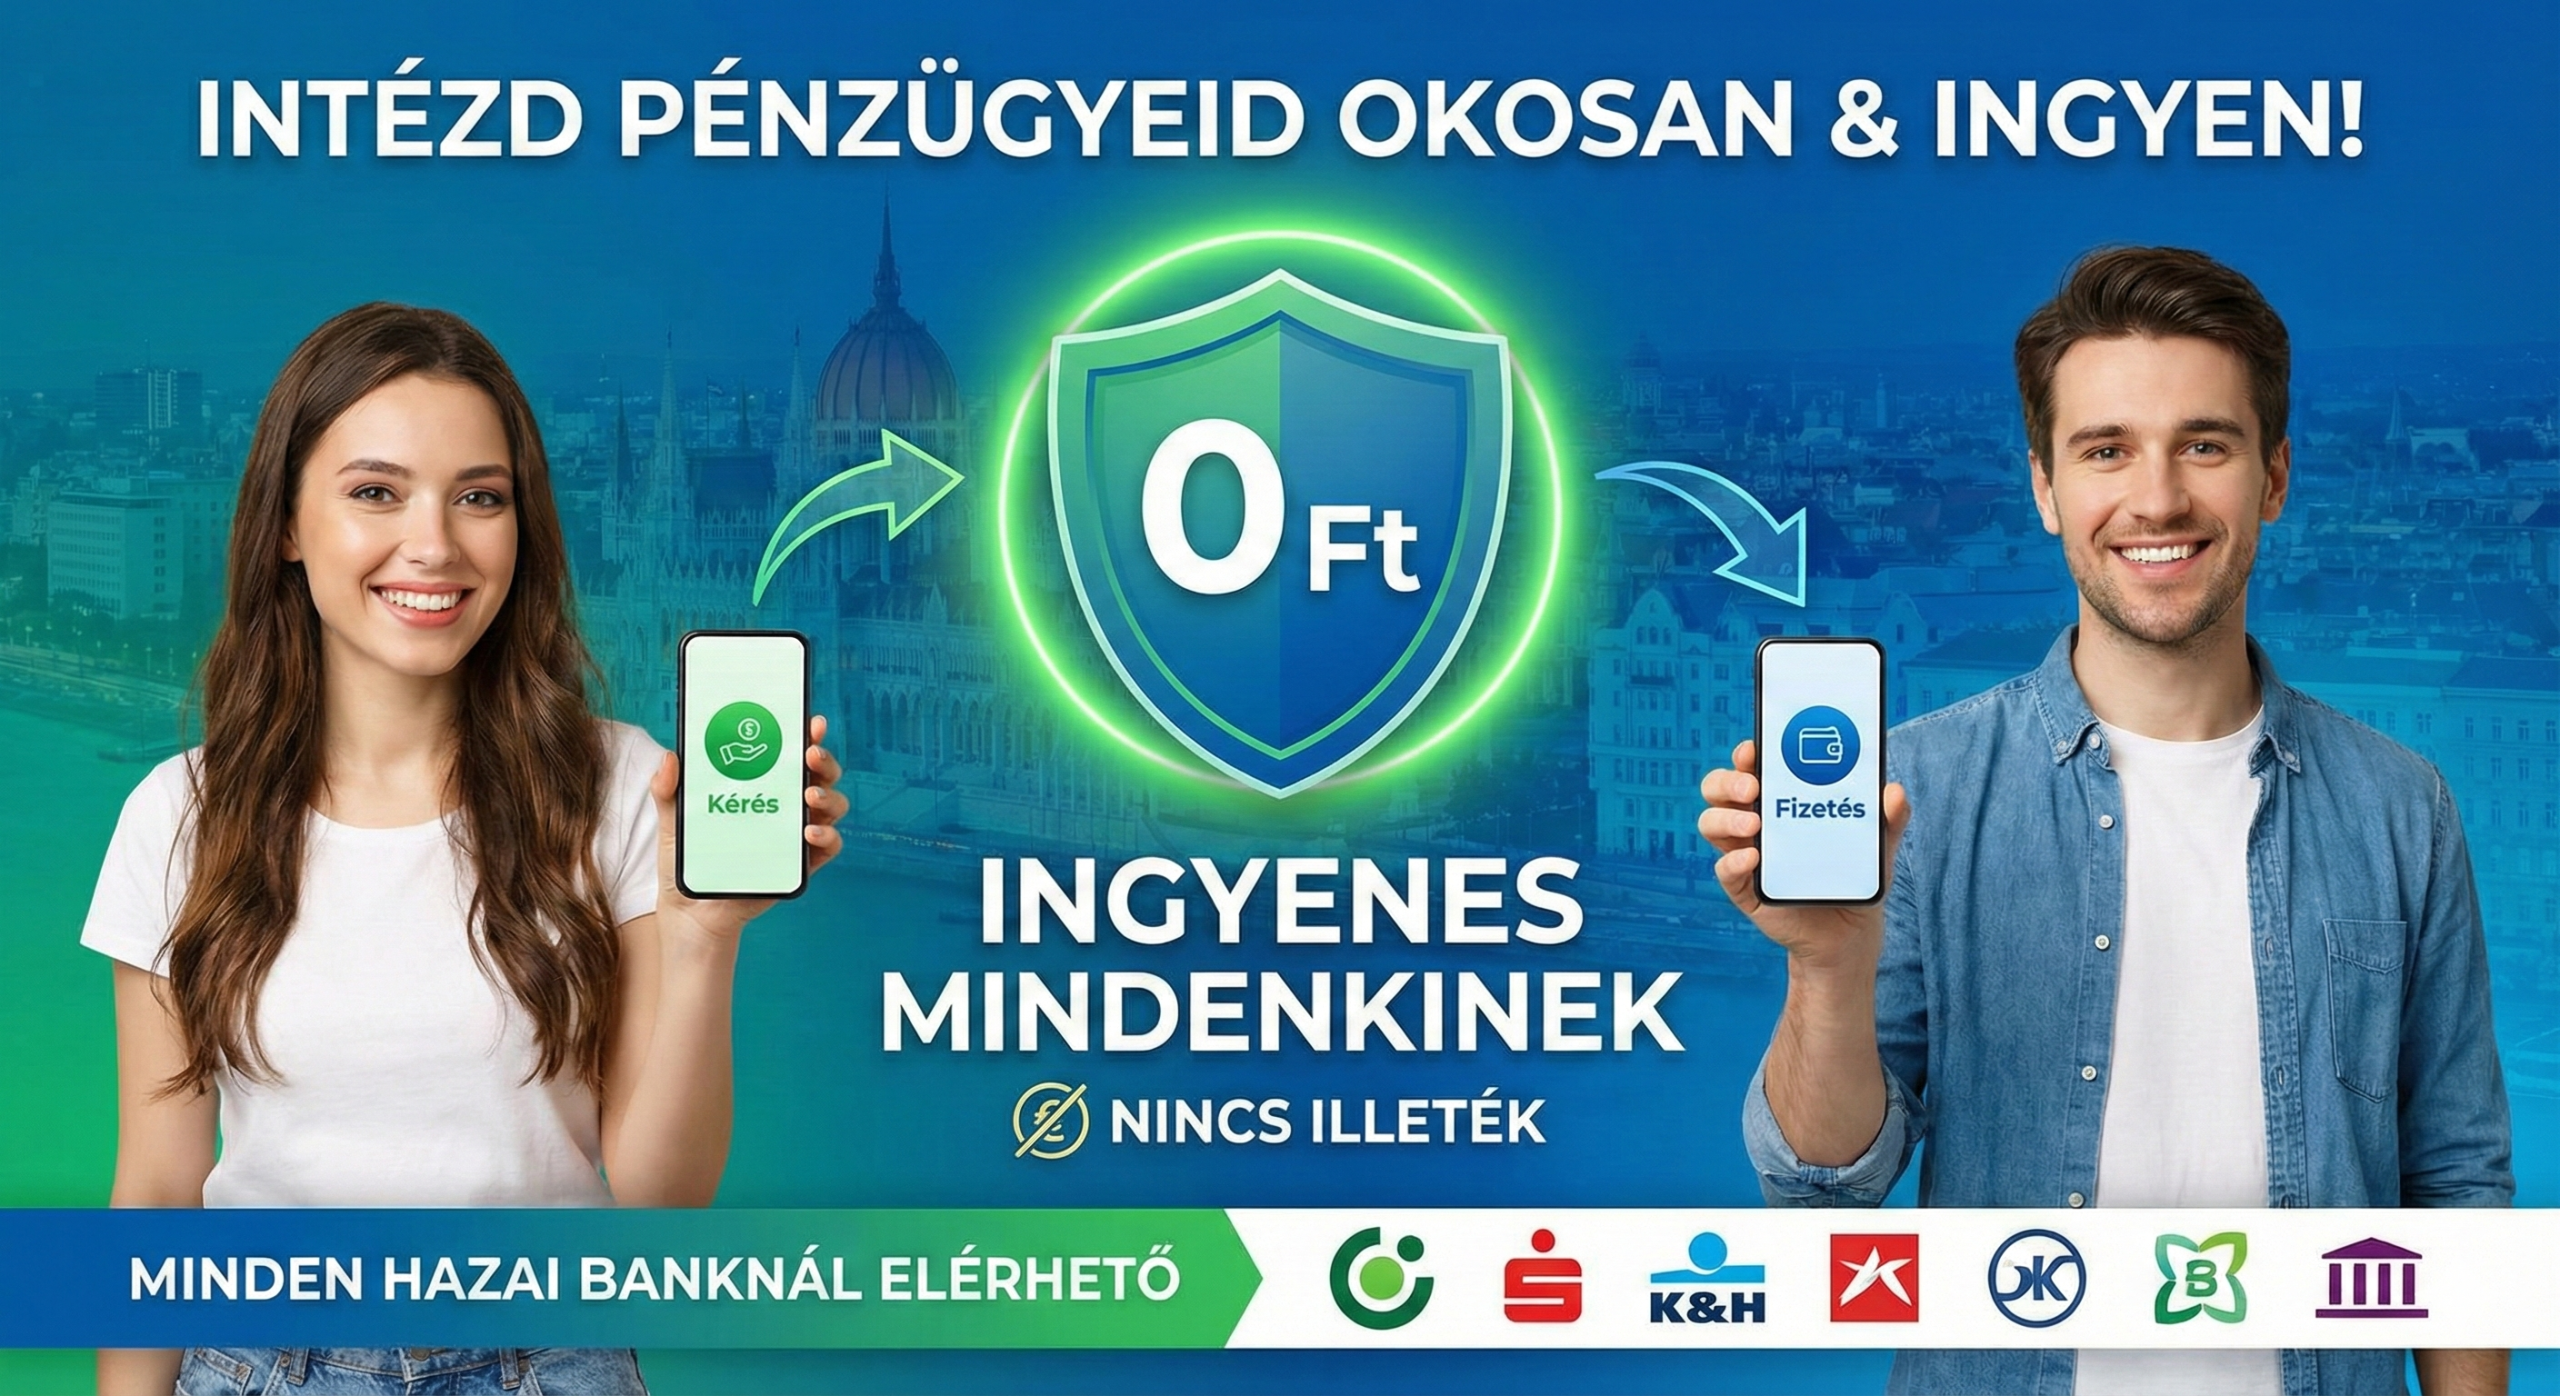
A fizetési kérelem már minden hazai banknál elérhető, és magánszemélyeknek teljesen INGYENES! Akár te kéred, akár te küldöd a pénzt: 0 Ft díj, 0 Ft illeték. Miért fizetnél érte, ha ingyen is lehet?
Íme a részletes útmutató magánszemélyek és cégek szemszögéből, valamint a költségek áttekintése.
Hogyan működik a folyamat?
A folyamat mindkét fél számára rendkívül egyszerű és másodpercek alatt zajlik le:
- Kezdeményezés: A jogosult (aki a pénzt várja) a saját banki alkalmazásában vagy ügyviteli rendszerében megadja a fizető fél adatait (számlaszám, telefonszám vagy e-mail cím) és az összeget.
- Értesítés: A fizető fél (kötelezett) azonnal kap egy push üzenetet vagy értesítést a saját mobilbankjába/netbankjába, hogy fizetési kérelme érkezett.
- Döntés: A fizető fél megnyitja az üzenetet. Látja, ki kéri a pénzt és mennyit. Két lehetősége van:
- Jóváhagyás: Ekkor a bankja azonnal elindítja az utalást.
- Elutasítás: Ha nem jogos a kérés, elutasíthatja (ez esetben nem történik tranzakció).
- (Figyelem: A kérelemnek van egy érvényességi ideje, max. 60 nap, ha addig nem reagálnak rá, automatikusan törlődik.)
- Teljesülés: Jóváhagyás esetén a pénz azonnal (jellemzően 5 másodpercen belül) megérkezik a kérő fél számlájára, akár hétvégén vagy éjszaka is.
Magánszemélyek között (P2P)
Ez a funkció kiválóan helyettesíti a készpénzt vagy a bonyolult számlaszám-egyeztetést barátok és családtagok között.
Tipikus felhasználás:
- Autó- vagy lakásvásárlásnál különösen sokat spórolhatunk vele.
- Közös ebéd vagy vacsora árának szétosztása.
- Közös ajándékvásárlásnál a pénz beszedése.
- Kölcsönadott pénz visszakérése.
Egy dologra figyelj: a rendszerben van egy 20 milliós limit kérelmenként. Ez azt jelenti, hogy ha mondjuk 60 milliót kellene fizetned, azt csak úgy tudod megoldani, ha három darab 20 milliós kérelmet fogadsz el egymás után.
Előnyök:
-
- Nem kell tudnod fejből a barátod 24 jegyű számlaszámát, elég a telefonszáma (ha regisztrálta a másodlagos azonosítót a bankjánál).
- A fizető félnek nem kell adatokat gépelnie, így nem tudja elrontani az összeget vagy a számlaszámot.
- Azonnali visszaigazolást kapsz, hogy a barátod fizetett.
Cégek és magánszemélyek között (B2C / B2B)
A cégek számára ez a „sárga csekk” és a bankkártyás fizetés modern alternatívája.
- Tipikus felhasználás:
- Közműszolgáltatók: A gáz-, villany- vagy telefonszámlát fizetési kérelemként küldik ki.
- Webshopok: Fizetési opcióként szerepelhet (alternatíva a kártyás fizetésre).
- Szállítók kifizetése
- Hogyan néz ki ügyfélként?
- Nem kell csekket szkennelned vagy kártyaadatokat megadnod egy weboldalon. Egyszerűen belépsz a bankod appjába, és ott vár a kifizetendő tétel, amit egy gombbal rendezel.
- Előnyök a cégnek:
- Olcsóbb: Jellemzően alacsonyabb a költsége, mint a bankkártyás elfogadásnak.
- Likviditás: A pénz azonnal a számlán van (szemben a kártyás fizetéssel, ahol napokat is csúszhat).
- Pontosság: A vevő nem tudja elírni a közlemény rovatot, így a könyvelés automatizálható (100%-os párosítás).
Költségek: Mennyibe kerül?
Ez a legkritikusabb kérdés. A költségeket két oldalról kell vizsgálni: a fizető (aki utal) és a kezdeményező (aki kéri a pénzt) oldaláról.
A fizető fél (Te, aki jóváhagyod a kérelmet)
A jogszabályok és a piaci gyakorlat alapján ez a fél jár a legjobban.
- Magánszemélyként: A fizetési kérelemre indított utalás tranzakciós illetékmentes. A legtöbb magyar banknál a fizetési kérelem teljesítése (azaz a kifizetése) a lakossági ügyfelek számára díjmentes.
- Fontos: Mindig ellenőrizd a saját bankod hirdetményét, de a piaci nyomás miatt ez szinte mindenhol ingyenes.
A kezdeményező fél (Aki kéri a pénzt)
Itt a bankok gyakran számítanak fel díjat, mivel ez egy szolgáltatás.
- Magánszemély kezdeményező:
- Bankfüggő. Vannak bankok, ahol a kérelem elküldése ingyenes (pl. csomaghoz kötötten), máshol pár forintos tétel vagy egy kis fix díj (pl. 50-100 Ft) terhelheti a küldőt.
- Céges kezdeményező (Kereskedő/Szolgáltató):
- A bankok üzleti csomagajánlatot adnak erre. Általában darabárat vagy százalékos díjat kérnek a sikeres kérelmek után.
- Még így is versenyképesebb, mint a sárga csekk (ami nagyon drága a kibocsátónak) vagy a bankkártyás elfogadás (ahol a kereskedői jutalék magasabb lehet).
Összegzés: Miért éri meg használni?
A fizetési kérelem a legbiztonságosabb fizetési módok egyike. Mivel a fizetés a saját banki alkalmazásodon belül történik, nincs adathalász felület, és nem kell megadnod a kártyaadataidat egy idegen weboldalon.
Előnyök röviden:
- Gyors: Azonnali teljesülés (5 mp).
- Kényelmes: Nincs gépelés, nincs elírás.
- Olcsó: A fizetőnek általában ingyenes.
- Nyomon követhető: Pontosan látod, kinek és miért fizettél.